Ticker

Retrouvons-nous sur Facebook
Mes publications publiques et un espace pour échanger.
Me retrouver sur Facebook ↗

Les découvertes TM Bourse

Affichage des articles triés par pertinence pour la requête label:EURUSD OR label:"✅ EURUSD". Trier par date Afficher tous les articles

vendredi 23 octobre 2026

Analyse fondamentale — 23 octobre 2026, matin : l’euro entre baisse des rendements américains et choc pétrolier

TM Bourse — vendredi 23 octobre 2026, édition du matin. Informations vérifiées avant publication, à partir de 8 h 05, heure de Paris. Les cours ci-dessous sont des instantanés datés des sources, et non des cotations en direct.

Pour EUR/USD, deux forces se confrontent : une baisse des rendements américains peut réduire l’attrait du dollar, mais une facture énergétique élevée et les inquiétudes sur la dette française peuvent retenir les acheteurs d’euros. Le sens de la paire dépendra de la force relative de ces mouvements. Les mécanismes et scénarios qui suivent sont l’analyse de TM Bourse ; ils ne constituent pas des prévisions certaines.

1. La nouveauté de la nuit : les obligations américaines recherchées

Réactions observées. Dans sa dépêche du 23 octobre, Reuters rapporte une chute de plus de 19 points de base du rendement américain à dix ans jeudi, puis une stabilisation proche de 4,96 % en Asie. Le Nasdaq a perdu plus de 2 % jeudi et le Nikkei reculait de 1,3 % dans l’instantané asiatique, sur fond d’inquiétudes concernant le financement de l’IA. Ces observations concernent des séances et heures différentes. Source : Reuters, 23 octobre 2026.

Comment cela se transmet. Une obligation est un emprunt négociable. Lorsque son prix monte, son rendement baisse ; un point de base représente 0,01 point de pourcentage. Si les investisseurs redoutent une baisse des profits, ils peuvent vendre des actions et acheter des obligations jugées plus sûres. Un rendement en dollars moins élevé peut alors favoriser l’euro. Toutefois, une recherche urgente de liquidités en dollars peut produire l’effet inverse.

Scénario, de quelques heures à plusieurs jours. Une détente durable des rendements américains, sans aggravation européenne, faciliterait un redressement d’EUR/USD. Un rebond de ces rendements ou un nouvel accès de défiance envers l’Europe affaiblirait cette lecture. Pour le Nasdaq et le S&P 500, un taux d’actualisation plus bas peut soutenir les valorisations — la valeur actuelle des profits futurs — mais cet avantage disparaît si les anticipations de bénéfices se dégradent davantage. Surveiller ensemble les taux, les perspectives des entreprises et l’étendue du mouvement boursier.

2. Pétrole : la tension sur l’offre se prolonge

Fait et prix observé. Les inquiétudes liées aux attaques houthies en Arabie saoudite se prolongent. Reuters indique le 23 octobre à 4 h 39 UTC, soit 6 h 39 à Paris, un Brent à 113,75 dollars (+0,5 %) et un WTI à 100,13 dollars (+0,7 %). L’évacuation du siège d’Aramco mentionnée dans la dépêche date de jeudi 22 octobre. Source : Reuters, 23 octobre 2026.

Notre analyse. Un risque sur l’offre renchérit l’énergie : ménages et entreprises consacrent davantage au carburant, disposent de moins pour d’autres dépenses et subissent une pression sur leurs marges. Pour une économie importatrice, cela peut détériorer les échanges extérieurs. Une inflation accrue peut aussi retarder un assouplissement monétaire. L’effet sur l’euro reste ambigu : soutien possible par les taux, pression possible par la croissance et la confiance.

Horizon et vérification. Les prix financiers réagissent immédiatement ; les effets sur les factures et les bénéfices prennent des semaines ou des mois. Des pertes de production ou des livraisons effectivement retardées renforceraient le scénario défavorable. Des flux préservés et une désescalade crédible réduiraient la prime géopolitique, c’est-à-dire le supplément payé pour le risque. Le CAD peut bénéficier du pétrole, mais un recul de la demande mondiale peut contrarier ce soutien.

3. France : distinguer mobilisation sociale et risque financier

Dernier fait social vérifié. AP décrit une manifestation parisienne pacifique jeudi 22 octobre, après la levée d’une interdiction annoncée par les organisateurs. D’autres rassemblements sont prévus samedi 24 octobre. Après les violences du samedi 17 octobre, l’enjeu est désormais le déroulement des prochaines mobilisations. Source : AP, reportage sur le 22 octobre 2026.

Marché déjà observé jeudi. Reuters signalait un écart France–Allemagne à dix ans proche de 180 points de base et un écart belge de 109 points. Ce sont des constats du 22 octobre, avant l’ouverture européenne de vendredi. Source : Reuters, 22 octobre 2026, 19 h 23 à Paris.

Notre analyse. Le « spread » est cet écart de rendement entre deux emprunts comparables. S’il augmente par défiance, il signale un financement plus coûteux plutôt qu’un placement automatiquement plus attractif. Des perturbations prolongées peuvent peser sur l’activité et compliquer les choix budgétaires ; une mobilisation pacifique ne permet pas, seule, de quantifier une perte économique. Sur plusieurs séances, l’élargissement des écarts dans plusieurs pays confirmerait une diffusion du risque. Leur resserrement et un apaisement politique affaibliraient ce scénario.

4. Japon : une inflation nouvelle, un soutien conditionnel au yen

Donnée publiée ce vendredi. Le bureau japonais des statistiques annonce pour septembre une inflation annuelle de 2,1 % hors produits alimentaires frais, et de 2,4 % hors produits frais et énergie. La première mesure inclut donc toujours l’énergie. Source primaire : Statistics Bureau of Japan, 23 octobre 2026.

Transmission possible. Une inflation persistante peut encourager des taux japonais plus élevés et réduire l’avantage de rendement du dollar sur le yen. Cela peut soutenir le JPY, sur plusieurs jours ou semaines, sans garantir une décision immédiate de la Banque du Japon. Une inflation jugée temporaire, une activité plus faible ou une remontée des taux américains seraient des facteurs contraires.

Nuance de marché. La dépêche de change Reuters du 23 octobre rapporte un USD/JPY descendu jusqu’à 156,08 puis revenu vers 156,89, et un euro proche de 1,121 dollar. Le renforcement initial du yen avait donc déjà été partiellement effacé. Ces cours ne démontrent pas que l’inflation explique à elle seule les mouvements : les achats de protection et les taux américains interviennent aussi. Source : Reuters, 23 octobre 2026, dépêche asiatique.

5. Royaume-Uni : des achats moins soutenus, malgré un trimestre positif

Donnée du matin. L’ONS annonce une baisse de 0,4 % des ventes au détail en volume en septembre, après +0,7 % en août, révisé de +0,5 %. Le troisième trimestre reste en hausse de 0,7 % sur le trimestre précédent. L’ONS mentionne notamment une météo chaude défavorable aux vêtements d’automne. Source primaire : ONS, 23 octobre 2026.

Notre analyse. « En volume » mesure les quantités après correction des prix. Une demande durablement moindre pourrait modérer les anticipations de taux britanniques et peser sur la livre. Mais un mois affecté par la météo, avec des révisions favorables, ne prouve pas un retournement général. Les prochaines enquêtes d’activité et les données de consommation confirmeront ou invalideront cette hypothèse ; aucune réaction immédiate de GBP/USD n’est attribuée ici à cette publication.

6. Entreprises : le pétrole crée aussi des bénéficiaires

Annonce nouvelle. À 7 h 42 à Paris, Reuters rapporte qu’Eni prévoit un dividende exceptionnel de 1,3 milliard d’euros et relève son programme de rachats d’actions. Son bénéfice net ajusté trimestriel atteint 2,8 milliards, contre un consensus de 2,48 milliards. Source : Reuters, 23 octobre 2026.

Notre analyse. Des profits et distributions plus élevés peuvent soutenir un titre énergétique, sans garantir sa hausse à l’ouverture. Le coût des investissements, une baisse ultérieure du pétrole ou des attentes déjà élevées peuvent limiter l’effet. Un producteur peut ainsi profiter d’un contexte qui pénalise ses clients et la consommation.

Quels actifs surveiller aujourd’hui ?

  • EUR/USD : comparer la détente des rendements américains à la prime de risque européenne ; un mouvement isolé d’un seul taux ne suffit pas.
  • CAC 40, DAX, Euro Stoxx 50 : surveiller banques, entreprises consommatrices d’énergie et exportateurs. Un euro plus faible peut aider certaines recettes étrangères, mais le financement et les coûts peuvent absorber cet avantage.
  • S&P 500 et Nasdaq : vérifier si la baisse des taux s’accompagne d’un retour de confiance dans les profits et le financement des investissements.
  • JPY et CHF : un apaisement peut réduire les achats de protection ; leur statut de refuge ne garantit pas une hausse constante.
  • CAD, AUD, GBP : confronter respectivement pétrole et demande mondiale, perspectives industrielles mondiales, consommation et anticipations de taux britanniques. Ce sont des sensibilités possibles, pas des réactions déjà constatées pour chaque devise.

Prochain test : les premières estimations PMI européennes et américaines sont attendues ce vendredi. Ces enquêtes auprès des entreprises renseignent sur l’activité ; au-dessus de 50, elles signalent généralement une expansion par rapport au mois précédent, pas une croissance du PIB de 50 %. Examiner aussi commandes et prix : une activité résistante avec des coûts en hausse peut modifier la lecture des taux. Calendrier de référence : WSJ, 16 octobre 2026. Aucun résultat PMI européen ou américain du jour n’est anticipé dans cette édition.

Analyse pédagogique de TM Bourse. Les scénarios doivent être réévalués à chaque information vérifiée ; ils ne constituent pas une recommandation personnalisée d’achat ou de vente.

jeudi 29 octobre 2026

Flash marchés — Amazon recule après ses résultats, la trésorerie sous pression malgré AWS — 29 octobre 2026, 22 h 04 (Europe/Paris)

Jeudi 29 octobre 2026 — informations vérifiées à 22 h 04 (Europe/Paris).

Le fait nouveau. Amazon annonce une croissance de 39 % des ventes d’AWS, son activité de services informatiques à distance, à 46 milliards de dollars au troisième trimestre. Pourtant, son flux de trésorerie disponible ressort à −42,4 milliards sur les douze mois terminés en septembre 2026, contre +14,8 milliards un an auparavant. Ce déficit porte sur douze mois, pas sur le seul trimestre.

Flux de trésorerie disponible d’Amazon sur les douze mois terminés en septembre : +14,8 milliards de dollars en 2025 et −42,4 milliards en 2026.
Graphique TM Bourse d’après le communiqué Amazon du 29 octobre 2026. Deux périodes de douze mois ; ce n’est ni un cours boursier ni une perte nette.

Source primaire : résultats Amazon publiés le 29 octobre 2026. Le groupe réalise un résultat opérationnel trimestriel positif de 28,1 milliards de dollars. Pour le quatrième trimestre, il prévoit des ventes entre 240 et 247 milliards : cette fourchette est une prévision, pas un résultat acquis.

Réaction observée. Une dépêche Reuters du 29 octobre, horodatée à 21 h 06 Paris, rapporte un recul d’environ 5 % du titre en échanges après clôture. C’est une observation ponctuelle rapportée par l’agence, pas une cotation garantie à 22 h 04. Les échanges hors séance régulière peuvent être moins liquides et les mouvements se retourner.

Pourquoi croissance et consommation de trésorerie peuvent coexister

Le flux de trésorerie disponible mesure les liquidités générées par l’activité après les dépenses d’équipement, selon la définition de l’entreprise. Une société peut vendre davantage et dégager un bénéfice tout en investissant encore plus de liquidités dans des infrastructures. Un flux négatif n’équivaut donc ni à une perte comptable du même montant ni, à lui seul, à une incapacité de payer ses dettes.

Chaîne économique possible : investissements élevés → moins de liquidités disponibles à court terme → exigences accrues sur la rentabilité future et le financement → pression possible sur la valorisation. Le facteur contraire est la croissance d’AWS : si ces investissements permettent des ventes rentables et des encaissements durables, le sacrifice de trésorerie présent peut préparer des revenus futurs. Ce bénéfice reste à démontrer.

Indices et EUR/USD : distinguer transmission et certitude

Pour le Nasdaq et le S&P 500, Amazon peut peser directement par son poids dans les indices et indirectement par la confiance dans les investissements technologiques. Une baisse du titre après clôture ne donne cependant pas, à elle seule, la direction de la prochaine séance. Une réaction limitée à Amazon aurait une portée différente d’un recul partagé par les autres grands groupes.

Pour EUR/USD, l’effet est secondaire : une réduction générale du risque pourrait attirer des liquidités vers le dollar, mais une baisse parallèle des rendements américains pourrait limiter cet appui. Il faudrait constater ensemble les flux vers les actifs refuges, l’écart de taux entre les États-Unis et la zone euro et le comportement réel du change. Aucune variation d’EUR/USD n’est attribuée ici à Amazon.

Le CAC 40, le DAX et l’Euro Stoxx 50 pourraient réagir à la prochaine séance par la confiance et leurs entreprises exposées au cycle technologique. Cette transmission resterait conditionnelle ; elle ne constitue pas une réaction européenne déjà observée à l’annonce.

Horizons et tests du scénario

Dans les heures suivantes, suivre les précisions de la direction et la tenue du mouvement après publication. Sur les prochaines séances, une baisse étendue du secteur et des révisions de bénéfices renforceraient le scénario défavorable ; un rebond accompagné de perspectives de financement rassurantes l’affaiblirait. Sur plusieurs trimestres, le test sera la conversion des investissements en revenus, marges et liquidités. Un résultat d’entreprise ne suffit pas à conclure à un ralentissement de toute l’économie américaine.

dimanche 25 octobre 2026

Analyse fondamentale — 25 octobre 2026 : l’euro face au risque français, au pétrole et à la semaine des banques centrales

TM Bourse — dimanche 25 octobre 2026, édition du matin.

Le bilan du samedi confirme la persistance de la mobilisation française. Au Moyen-Orient, les revendications d’attaques restent à distinguer des dégâts démontrés. Pour la semaine du 26 au 30 octobre, le risque est double : des décisions monétaires susceptibles de déplacer les capitaux entre devises et des résultats d’entreprises capables de modifier les attentes de bénéfices. Cette édition privilégie les confirmations à rechercher, plutôt qu’une prévision unique d’EUR/USD.

Marchés fermés : les Bourses européennes et américaines au comptant ne tiennent pas de séance ce dimanche matin. Le marché interbancaire habituel des devises n’a pas encore repris ses échanges de semaine. Aucun cours « en direct » ni mouvement dominical des indices n’est donc inventé ici. Les événements du 24 octobre sont présentés comme le bilan de samedi ; les réunions à venir ne sont pas des décisions déjà prises.

1. France : après le bilan de samedi, surveiller la durée des perturbations

Faits datés. Dans son bilan du 24 octobre à 22 heures, Le Monde rapporte 410 000 manifestants selon le ministère de l’intérieur, près de 1 000 interpellations et des heurts ainsi que des pillages de certains commerces. La CGT revendique, dans son communiqué du 24, près de 800 000 participants et appelle à une journée de grève et de manifestation le 5 novembre. Ces chiffres restent attribués à leurs sources respectives. Le Monde, bilan du 24 octobre à 22 heures ; CGT, communiqué du 24 octobre.

Ce que cela change. L’enjeu pour l’économie est la répétition des interruptions : fermetures ou dégâts → recettes perdues et coûts de remise en état → éventuel recul de la confiance et de l’investissement. L’appel du 5 novembre prolonge l’horizon du risque, mais ne prouve ni une participation massive future ni un blocage national déjà effectif. Le bilan du 17 octobre appartient au contexte antérieur et n’est pas additionné à celui de samedi.

Pour EUR/USD et les indices, la première confirmation viendra des obligations. L’écart OAT–Bund compare les rendements des emprunts français et allemands de même durée : son élargissement signifie que les prêteurs demandent davantage de rémunération relative pour la France. S’il s’accompagnait d’une faiblesse des banques françaises, le CAC 40 pourrait être pénalisé, puis l’Euro Stoxx 50 et l’euro si la défiance dépassait la France. Un rendement français en hausse, isolément, ne suffit pas : les taux allemands et américains peuvent monter aussi.

Scénario contraire, de lundi aux prochaines semaines : des réouvertures rapides, des pertes commerciales rattrapées et un écart OAT–Bund stable limiteraient la transmission financière. Les grandes entreprises du CAC réalisent aussi une part de leur activité à l’étranger. Une inquiétude sociale nationale ne se transforme donc pas automatiquement en baisse proportionnelle du CAC ou de l’euro.

2. Golfe : le risque concerne les livraisons, pas seulement les annonces

Fait et limite de vérification. Le compte rendu Reuters repris le 25 octobre par Business Standard décrit les revendications houthies du samedi visant notamment la raffinerie de Rabigh et l’oléoduc Est–Ouest saoudien. La coalition annonce deux missiles interceptés et les autorités saoudiennes des retombées de débris. La dépêche ne permet pas d’établir que les installations pétrolières revendiquées ont été touchées. Ce n’est pas une nouvelle coupure de production confirmée dimanche. Reuters, reprise du 25 octobre à 8 h 28 en Inde, soit 3 h 58 à Paris.

Transmission possible. Si une baisse des livraisons était confirmée, pétrole et transport pourraient renchérir. La facture des importateurs augmenterait, réduisant les marges et le pouvoir d’achat. Cela peut freiner la croissance tout en maintenant l’inflation : les banques centrales auraient alors moins de latitude pour assouplir leur politique. Le DAX et les industries européennes seraient exposés à leurs coûts énergétiques ; le CAC et l’Euro Stoxx 50 subiraient des effets différents selon les secteurs. Certaines entreprises pétrolières pourraient bénéficier des prix élevés, tandis que les transports et les consommateurs souffriraient.

Pour EUR/USD, une énergie plus chère peut fragiliser l’Europe importatrice et attirer des capitaux prudents vers le dollar. Mais des taux européens anticipés plus élevés pourraient soutenir l’euro en sens contraire. Le CAD peut profiter de la valeur des exportations pétrolières canadiennes, sans être immunisé contre une fuite générale devant le risque.

Confirmation ou invalidation : regarder, à la reprise puis sur plusieurs semaines, les annonces d’exploitants, les livraisons, les coûts d’assurance et la persistance du mouvement pétrolier. Des volumes préservés et une amélioration diplomatique concrète affaibliraient le scénario de choc d’offre. Une revendication de belligérant ou une hausse ponctuelle de prix ne prouve pas, seule, une pénurie.

3. Fed et BCE : l’euro dépendra surtout de la surprise relative

Dates officielles. La Fed se réunit les 27 et 28 octobre ; sa décision et sa conférence de presse sont prévues le mercredi 28. Le Conseil des gouverneurs de la BCE tient sa réunion monétaire les 28 et 29, avec conférence le jeudi 29. Federal Reserve, calendrier d’octobre 2026 ; BCE, calendrier officiel consulté le 25 octobre.

Le marché compare ce qui est annoncé à ce qu’il avait anticipé. Un taux inchangé peut ainsi faire monter une devise si le discours annonce un durcissement inattendu. Inversement, une hausse déjà largement attendue peut décevoir si la banque centrale laisse entendre qu’elle sera la dernière.

Chaîne pour EUR/USD : signal monétaire → modification des taux futurs attendus → changement du rendement relatif des placements en dollars et en euros → réallocation possible des capitaux. Une Fed plus ferme que prévu, face à une BCE prudente sur l’activité, pourrait soutenir le dollar. Une BCE relativement plus ferme, accompagnée d’un message américain moins restrictif, pourrait soutenir l’euro. Aucun des deux cas n’est certain.

Les indices ont deux forces à arbitrer : des taux plus élevés rendent le crédit plus coûteux et diminuent la valeur actuelle des bénéfices futurs ; une économie plus solide peut améliorer ces bénéfices. Il faudra donc comparer les rendements obligataires, EUR/USD et la réaction de plusieurs secteurs, plutôt que conclure à partir de la première minute. Un mouvement initial entièrement effacé après les conférences fragiliserait la lecture de départ.

4. Entreprises : Microsoft et Amazon donneront un test concret des dépenses d’IA

Rendez-vous confirmés. Microsoft publiera ses résultats du premier trimestre de l’exercice 2027 après la clôture américaine du mercredi 28 octobre. Amazon présentera ses résultats du troisième trimestre 2026 le jeudi 29, avec une conférence à 17 heures à New York. Microsoft, annonce du 7 octobre 2026 ; Amazon, annonce du 15 octobre 2026. Ces dates sont connues ; leurs chiffres ne le sont pas encore.

Ce qu’il faudra lire. Des dépenses d’investissement élevées — achats de serveurs, centres de données, équipements — ne sont ni automatiquement bonnes ni automatiquement mauvaises. Si elles s’accompagnent d’une demande solide, de marges préservées et de flux de trésorerie rassurants, elles peuvent conforter les bénéfices futurs. Si elles augmentent plus vite que les recettes et exigent un financement coûteux, elles peuvent inquiéter.

Le Nasdaq serait directement sensible à ces révisions d’attentes ; le S&P 500 également, via le poids des grandes entreprises technologiques. Le DAX et l’Euro Stoxx 50 pourraient suivre par confiance ou par les perspectives des fournisseurs, sans reproduire exactement la réaction américaine. Pour EUR/USD, le canal serait indirect : attrait des actifs américains et flux de capitaux, parfois contrariés par les mouvements de taux. Un recul technologique ne garantit donc pas une baisse du dollar. Confirmation : résultats, prévisions des dirigeants et réaction durable de plusieurs valeurs ; invalidation : de bons revenus qui compensent les coûts, ou une première réaction rapidement inversée.

5. Les autres devises et le tableau de suivi de la semaine

DateÉvénement vérifiéQuestion utile
Lundi 26 octobreReprise des séances européennes et américaines après le week-endLe risque français apparaît-il dans l’écart OAT–Bund, les banques et l’euro ?
Mercredi 28Fed ; Banque du Canada et rapport monétaire ; Microsoft après clôtureLa surprise de taux domine-t-elle les nouvelles sur les bénéfices ?
Jeudi 29BCE ; Amazon ; début de la réunion japonaiseL’écart de perspectives Fed–BCE et les marges des entreprises changent-ils ?
Vendredi 30Fin de la réunion de la Banque du Japon et rapport de perspectivesLe message japonais modifie-t-il l’avantage des placements en dollars face au yen ?

Sources complémentaires : Banque du Canada, calendrier 2026 publié le 6 août 2025 ; Banque du Japon, calendrier 2026 consulté le 25 octobre.

Le CAD dépendra du message canadien comparé à celui de la Fed, en plus du pétrole. Le JPY pourrait être soutenu si les anticipations de taux japonais se raffermissaient relativement aux taux américains ; la facture énergétique peut agir en sens contraire. Le CHF peut bénéficier de la prudence, mais ce rôle de refuge ne garantit pas une hausse à chaque crise. La GBP restera sensible aux perspectives et aux rendements britanniques ; l’AUD à la confiance mondiale et aux perspectives chinoises. Il faut vérifier ces canaux au lieu d’appliquer à toutes les devises une même réaction.

Cette édition du dimanche complète le point du samedi soir. La question centrale de la semaine sera de savoir si le risque énergétique et politique se traduit effectivement dans les coûts, les taux et les bénéfices, ou si les confirmations économiques atténuent les craintes.

jeudi 5 novembre 2026

Bilan EUR/USD — jeudi 5 novembre 2026 : séance hésitante avant l’emploi américain

Graphique EUR/USD des clôtures du 29 octobre au 5 novembre 2026 avec pivots journalier et hebdomadaire
Clôtures Myfxbook ; pivots classiques calculés à partir des séances de référence. Graphique TM Bourse.

L’EUR/USD a connu une séance hésitante ce jeudi 5 novembre 2026. L’euro a d’abord progressé jusqu’à environ 1,1268 avant de reperdre l’essentiel de son avance et de revenir autour de 1,1230.

Mouvement de la séance

Donnée Myfxbook Valeur
Ouverture 1,12350
Plus haut 1,12682
Plus bas 1,12033
Clôture indicative 1,12290
Variation −6 pips / −0,05 %
Amplitude 64,9 pips

Les horaires de coupure varient selon les fournisseurs. Investing.com et Yahoo Finance placent leur dernier cours vers 1,1238–1,1239, soit environ 9 à 10 pips au-dessus de Myfxbook.

Facteurs macroéconomiques

Le dollar s’est d’abord affaibli après les élections américaines de mi-mandat, sur fond de détente des rendements obligataires et de recul initial du pétrole. L’EUR/USD a alors approché 1,1261.

Le mouvement s’est ensuite inversé après de solides données américaines : les inscriptions hebdomadaires au chômage ont reculé à 189 000, la productivité a progressé de 3,6 % au troisième trimestre et les coûts unitaires du travail ont baissé de 0,7 %. Le rebond du pétrole a également redonné un léger soutien au dollar.

En Europe, Christine Lagarde a indiqué qu’une hausse de taux de la BCE en décembre restait possible selon les prochaines données. Le taux de dépôt demeure à 2,50 %, tandis que l’inflation de la zone euro a atteint 4,0 % en octobre.

Biais technique

Le biais est neutre à légèrement baissier à très court terme, car la clôture Myfxbook se situe sous le pivot journalier du lendemain. La structure reste toutefois constructive au-dessus de 1,1199–1,1203 et du pivot hebdomadaire.

La zone 1,1227–1,1234 constitue le point de décision immédiat.

Pivots classiques journaliers — vendredi 6 novembre

Calculés à partir du plus haut, du plus bas et de la clôture Myfxbook du 5 novembre.

S3 S2 S1 Pivot R1 R2 R3
1,11339 1,11686 1,11988 1,12335 1,12637 1,12984 1,13286

Pivots classiques hebdomadaires — semaine du 2 au 6 novembre

S2 S1 Pivot R1 R2
1,10435 1,11050 1,11659 1,12274 1,12883

Annonce importante à venir

Vendredi 6 novembre à 14 h 30, heure de Paris, les États-Unis publieront le rapport sur l’emploi d’octobre. Le consensus FactSet prévoit environ 65 000 créations d’emplois non agricoles et un chômage stable à 4,2 %.

Scénarios conditionnels

Scénario haussier : maintien au-dessus de 1,12335 puis cassure confirmée de 1,1268. Les objectifs deviendraient 1,12984 puis 1,13286.

Scénario baissier : rejet sous 1,12335 puis rupture de 1,1199–1,1203. Les objectifs seraient alors 1,11686–1,11659 puis 1,11050.

Sources

Avertissement : cette analyse est fournie à titre informatif et pédagogique. Elle ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.

vendredi 30 octobre 2026

Flash marchés — Allemagne : l’inflation nationale ralentit à 2,8 % — 30 octobre 2026, 15 h 09 (Europe/Paris)

Information vérifiée le 30 octobre 2026 à 15 h 09, heure de Paris. Le chiffre national allemand complète les résultats régionaux traités dans l’édition de 14 h.

Le fait nouveau

Selon Destatis, l’inflation mesurée par l’IPC national atteindrait 2,8 % sur un an en octobre, après 3,3 % en septembre. Les prix diminueraient de 0,2 % sur un mois. Il s’agit d’une estimation provisoire, susceptible de révision. Source primaire : Destatis, communiqué n° 382 du 30 octobre 2026 ; résultat définitif de septembre, publié le 13 octobre.

Reuters rapporte aussi une inflation hors alimentation et énergie de 2,1 %, après 2,4 %. La réduction temporaire de la fiscalité sur les carburants, entrée en vigueur début octobre et prévue jusqu’à la fin de l’année, contribue au ralentissement. Reuters, dépêche du 30 octobre à 13 h 13 UTC, soit 14 h 13 à Paris.

Inflation allemande IPC sur un an : 3,3 pour cent en septembre 2026, puis 2,8 pour cent en octobre selon l’estimation provisoire.
Sources : Destatis, 13 et 30 octobre 2026. Taux annuels d’inflation, pas des cours de marché. Octobre : provisoire.

Comprendre le signal pour EUR/USD

L’IPC suit le prix d’un panier de consommation national. L’IPCH est sa mesure harmonisée pour les comparaisons européennes : les deux ne doivent pas être confondus. Une inflation annuelle plus faible signifie que les prix augmentent moins vite qu’un an auparavant ; elle ne signifie pas un retour général aux anciens niveaux de prix.

Scénario sur les prochaines heures et séances : si les investisseurs y voient une inflation européenne moins persistante, ils peuvent réduire leurs attentes de hausse des taux de la BCE. Des rendements européens moins élevés relativement aux rendements américains peuvent rendre les placements en euros moins attractifs et peser sur EUR/USD. Un rendement obligataire est la rémunération implicite d’une obligation à son prix de marché.

Facteurs contraires : l’allégement fiscal est temporaire ; son effet ne garantit pas une détente durable des coûts. Un rebond énergétique, des salaires persistants ou des chiffres différents dans les autres pays peuvent limiter le changement d’attentes. Inversement, le soulagement du pouvoir d’achat et des marges peut soutenir la confiance européenne et compenser partiellement le canal des taux. Aucune décision de la BCE n’est rendue certaine par cette seule estimation.

Indices et autres devises : un effet conditionnel

Pour le DAX, le CAC 40 et l’Euro Stoxx 50, un financement moins coûteux et une consommation mieux préservée seraient favorables, sous réserve que l’activité tienne. Si la désinflation reflète surtout une demande faible, les bénéfices peuvent au contraire souffrir. La désinflation désigne le ralentissement de la hausse des prix.

L’effet sur le S&P 500 et le Nasdaq est indirect : taux mondiaux, change et ventes européennes. Les résultats d’entreprises et les taux américains peuvent dominer. GBP, JPY, CHF, CAD et AUD restent aussi dépendants de leurs politiques monétaires, du risque mondial et, pour CAD et AUD notamment, des matières premières ; ce chiffre allemand seul ne donne pas leur direction.

Réactions observées, confirmations et invalidations

Constat : les sources utilisées n’isolent pas de réaction chiffrée d’EUR/USD ou des indices à cette publication. Une variation simultanée ne suffirait pas à établir une causalité.

À court terme : un recul relatif des rendements européens et un euro moins ferme conforteraient le canal des taux, sans le prouver seuls. Un écart de rendement stable ou contraire l’affaiblirait. Sur plusieurs mois : suivre l’inflation hors énergie, la diffusion aux services et l’évolution après l’expiration de l’allégement fiscal. Une détente plus large et durable renforcerait le signal ; une réaccélération le contredirait.

Ce flash apporte le résultat national nouvellement confirmé ; il ne remplace pas les autres informations ni les scénarios de l’analyse de 14 h.

vendredi 23 octobre 2026

Analyse fondamentale — 23 octobre 2026, 19 h : Ormuz, confiance américaine et trêve locale en Ukraine

TM Bourse — vendredi 23 octobre 2026, édition de 19 h, heure de Paris.

La question du soir est la suivante : comment une énergie plus difficile à transporter peut-elle peser sur l’euro alors que les ménages américains restent eux-mêmes fragiles ? Le bilan maritime publié cet après-midi, la version définitive de l’enquête du Michigan et un accord humanitaire en Ukraine apportent trois éclairages nouveaux depuis notre édition de 14 h. Les scénarios ci-dessous sont conditionnels ; aucune réaction isolée de l’EUR/USD ou des indices à ces seules annonces n’est établie ici.

1. Ormuz : le risque ne se limite pas au prix du baril

Fait vérifié. Dans une dépêche du 23 octobre à 16 h 58 à Paris, Reuters rapporte un décompte du Washington Institute de 28 attaques confirmées ou signalées en octobre dans le détroit d’Ormuz et les eaux voisines, un record dans son suivi commencé en 2017. L’agence relève aussi, à partir des données de l’Organisation maritime internationale, plus de 30 superpétroliers endommagés depuis le début du conflit, dont 11 en octobre. Ces bilans portent sur une période : ils ne signifient pas 28 attaques nouvelles aujourd’hui. Source : Reuters, 23 octobre 2026.

Le mécanisme. Une cargaison peut exister sans arriver facilement à destination. Risque d’attaque → assurances plus coûteuses, navires moins disponibles ou voyages retardés → énergie livrée plus chère → pression sur les marges des entreprises et le pouvoir d’achat. Le fret désigne le transport des marchandises et son coût. La prime de risque est le supplément de prix ou de rémunération exigé pour accepter une incertitude.

EUR/USD, de quelques séances à plusieurs semaines. Si cette difficulté renchérit durablement les importations européennes, elle peut dégrader le revenu réel et les perspectives de croissance de la zone euro. Une recherche de sécurité en dollars pourrait accentuer la pression sur la paire. Mais une réaction plus ferme de la Banque centrale européenne contre l’inflation pourrait soutenir les rendements en euros ; et les États-Unis subissent aussi le renchérissement des carburants. Le sens du change dépend donc de la différence entre les deux économies, pas du pétrole seul.

Indices et autres devises. Un choc durable pourrait pénaliser les secteurs consommateurs d’énergie du CAC 40, du DAX et de l’Euro Stoxx 50, tout en favorisant certains producteurs. Le même partage existe au sein du S&P 500. Pour le Nasdaq, des coûts énergétiques et des taux anticipés plus élevés peuvent peser sur la valeur attribuée aux bénéfices futurs. Le CAD pourrait bénéficier d’un pétrole plus rémunérateur, mais perdre cet avantage si la crainte d’un ralentissement mondial domine. Le JPY peut profiter de recherches de sécurité tout en souffrant de la facture énergétique japonaise ; le CHF peut attirer des capitaux défensifs. Ces forces peuvent se neutraliser.

Confirmation ou invalidation. Sur les prochains jours, regarder les volumes réellement expédiés, les délais et les coûts d’assurance, puis les prix de l’énergie livrée. Une normalisation des transports, des stocks disponibles ou davantage de livraisons par d’autres routes affaibliraient le scénario de pénurie. Un record d’incidents, à lui seul, ne mesure pas les volumes perdus.

2. Michigan : moins mauvais que prévu, presque inchangé sur le mois

Faits vérifiés. Les résultats définitifs d’octobre de l’université du Michigan donnent une confiance des consommateurs à 48,0 contre 48,1 en septembre. Reuters indique un consensus de 46,3, également niveau de l’estimation provisoire. Il s’agit donc d’une révision favorable par rapport au provisoire, et non d’un rebond mensuel. Les anticipations d’inflation atteignent 4,7 % à un an et 3,5 % à long terme, contre 4,6 % et 3,4 % en septembre. Source primaire : université du Michigan, résultats définitifs du 23 octobre 2026 ; Reuters, 23 octobre, pour le consensus.

Les niveaux de 4,7 % et 3,5 % figuraient déjà dans l’estimation du 9 octobre : leur confirmation ne constitue pas un nouveau bond des anticipations ce soir. Comparaison : ABA Banking Journal, publication du 9 octobre 2026. Une anticipation d’inflation mesure ce que les personnes interrogées pensent de l’évolution future des prix ; ce n’est ni l’inflation effectivement mesurée ni une prévision de la banque centrale.

Deux chaînes opposées. Si les ménages réduisent effectivement leurs achats, une confiance faible peut annoncer moins de consommation, puis moins de recettes pour les entreprises. Cela favoriserait un scénario de ralentissement et pourrait contenir les taux américains, réduisant un soutien au dollar. À l’inverse, si la hausse attendue des prix influence les salaires et les décisions de prix des entreprises, la Réserve fédérale pourrait rester restrictive plus longtemps : rendements américains relativement plus attractifs → demande de dollars potentiellement accrue → pression possible sur EUR/USD.

Ce qui départage ces scénarios. Dans les prochaines séances, l’écart des rendements à deux ans entre les États-Unis et l’Allemagne aidera à lire les attentes de politique monétaire ; un rendement est la rémunération d’une obligation. Sur plusieurs semaines, les dépenses réellement effectuées et l’inflation mesurée compteront davantage que le moral seul. Une consommation résistante invaliderait une lecture trop pessimiste de l’enquête. Pour le S&P 500 et le Nasdaq, la révision favorable peut rassurer sur l’activité, mais ne garantit aucune amélioration des bénéfices.

3. Oleshky : une avancée humanitaire à portée locale

Fait vérifié et portée exacte. La Maison-Blanche annonce le 23 octobre un cessez-le-feu temporaire limité à Oleshky, pour permettre aide humanitaire et préparation d’évacuations, avec un début annoncé le 29 octobre. Une dépêche Reuters de 17 h 35 à Paris rapporte que le Kremlin confirme l’accord local et indique travailler avec l’Ukraine sur le calendrier des évacuations. Communiqué de la Maison-Blanche, 23 octobre 2026 ; confirmation rapportée par Reuters.

Conséquences possibles. Un accord appliqué peut préserver un canal de négociation. Il faudrait toutefois une extension vérifiable à des infrastructures énergétiques, des routes commerciales ou un règlement plus large pour modifier durablement les perspectives économiques européennes. Une telle extension pourrait améliorer la confiance et soutenir les actifs européens ; des violations ou une absence d’élargissement limiteraient cette lecture. Aucun changement de sanctions ni de flux énergétiques ne découle automatiquement d’un arrangement humanitaire local.

4. Les repères utiles pour la suite

Pour EUR/USD, suivre ensemble les coûts de l’énergie, les écarts de taux et la confiance dans les actifs européens. Pour le CAC 40, le DAX et l’Euro Stoxx 50, distinguer l’effet sur chaque secteur d’une baisse uniforme de toutes les entreprises. Pour les indices américains, surveiller la capacité des bénéfices à absorber des dépenses et un financement plus coûteux.

La GBP reste sensible à ses propres perspectives d’inflation et de taux ; l’AUD, à la demande mondiale et à l’appétit pour le risque. Ils ne suivront pas nécessairement le CAD, le JPY ou le CHF. Enfin, le risque français déjà présenté à 14 h reste un facteur distinct : une évolution du change pendant la soirée ne prouverait pas qu’Ormuz ou le Michigan en est la cause unique.

Analyse pédagogique de Thierry Minkowski pour TM Bourse. Faits datés, mécanismes économiques et scénarios sont distingués pour aider à comprendre les marchés ; les scénarios doivent être réévalués à mesure que les faits changent.

mardi 3 novembre 2026

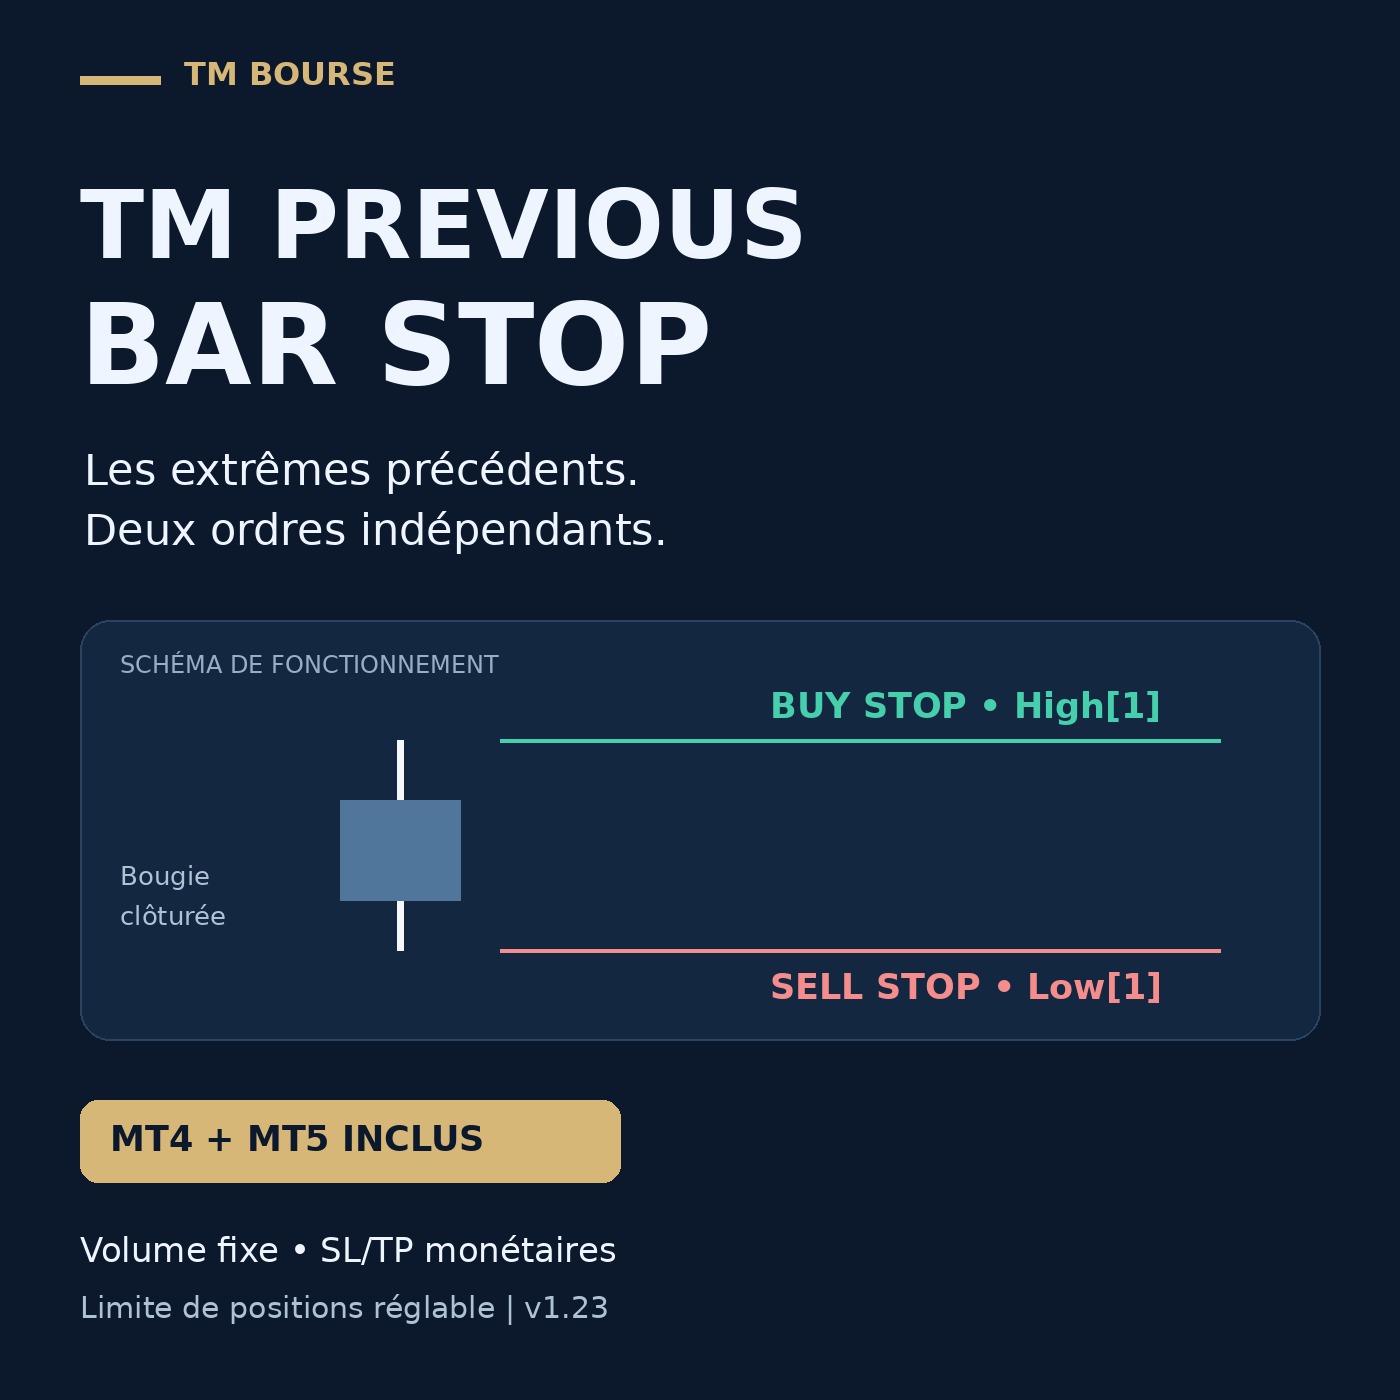
TM Previous Bar Stop : automatisez vos ordres sur la bougie précédente — MT4 + MT5

TM Previous Bar Stop v1.23 est disponible dans la boutique Thierry Minkowski Créations : les versions MetaTrader 4 et MetaTrader 5 sont réunies dans un même pack à 19,90 €.

Vous utilisez le plus haut et le plus bas de la bougie précédente pour préparer vos entrées ? Cet Expert Advisor automatise le placement et la mise à jour de vos ordres stop, avec des niveaux de filtrage que vous définissez vous-même.

TM Previous Bar Stop MT4 et MT5 : Buy Stop au plus haut et Sell Stop au plus bas de la bougie précédente
Deux ordres indépendants, mis à jour sur la dernière bougie clôturée.

vendredi 23 octobre 2026

Bilan EUR/USD — vendredi 23 octobre 2026

TM Bourse · Analyse quotidienne

EUR/USD — vendredi 23 octobre 2026

L’euro recule sous 1,1200 : risque français, PMI européens décevants et dollar soutenu.

Ouverture
1,1217
Plus haut
1,1228
Plus bas
1,1186
Clôture indicative
1,1195
Variation
−0,19 %

La paire a brièvement atteint 1,1228, avant de céder sous 1,1200 et de terminer près de 1,1195. L’amplitude de la séance atteint environ 42 pips. Twelve Data donne 1,1217 / 1,1228 / 1,1186 / 1,1195 ; Investing.com affiche 1,1222 / 1,1227 / 1,1185 / 1,1194. La direction est identique, mais l’ouverture et les extrêmes diffèrent légèrement selon le fuseau et les fournisseurs de liquidité.

Graphique statique — clôtures de la semaine

1,1211
1,1235
1,1233
1,1217
1,1195
Lun.Mar.Mer.Jeu.Ven.

Visualisation relative des clôtures quotidiennes (Twelve Data), non à l’échelle absolue.

Pourquoi l’euro a baissé

  • Risque français : la vente d’obligations françaises a porté la prime de risque du pays à son plus haut depuis la crise de la dette de 2011. Les tensions sociales et la décision de notation attendue de Moody’s ont alimenté la prudence.
  • PMI zone euro : le PMI composite flash est tombé à 51,9 contre 53,1 en septembre et 52,7 attendu. La France est repassée en contraction à 48,4.
  • Dollar soutenu : l’indice dollar a progressé vers 101,82. Les PMI américains sont restés robustes : composite à 57,6, même s’il ralentit par rapport à septembre.
  • Climat prudent : la correction technologique et les tensions géopolitiques ont favorisé les valeurs refuges. Le pétrole élevé entretient aussi le risque inflationniste et pèse davantage sur la zone euro importatrice d’énergie.
  • Consommateur américain : l’indice final de l’Université du Michigan s’est établi à 48,0, presque inchangé par rapport à septembre (48,1), mais proche de ses plus bas historiques.

Lecture technique

Le biais de court terme est baissier sous 1,1203–1,1211. La clôture se situe sous le pivot journalier, sous le pivot hebdomadaire et sous le support mensuel S1 autour de 1,1210. Une reprise durable de cette zone est nécessaire pour neutraliser la pression. À la baisse, 1,1186–1,1178 constitue le premier test ; la confluence 1,1162–1,1161 est le support suivant.

ZoneNiveauxLecture
Supports1,1186–1,1178 · 1,1162–1,1161 · 1,1136–1,1130Plus bas du jour, S1 jour, S1 semaine/S2 jour, puis S3 jour/S2 semaine
Résistances1,1203–1,1211 · 1,1220–1,1228 · 1,1243–1,1245Pivots jour/semaine, R1 jour/plus haut, puis R1 semaine/R2 jour

Points pivots classiques

HorizonS3S2S1PivotR1R2R3
Journalier
valable le 26 oct.
1,11361,11611,11781,12031,12201,12451,1262
Hebdomadaire
semaine du 26 au 30 oct.
1,10811,11301,11621,12111,12431,12921,1324
Mensuel
octobre 2026
1,08711,10931,12101,14321,15491,17711,1888

Méthode classique. Base journalier : H/L/C du 23 octobre. Base hebdomadaire : H/L/C de la semaine du 19 au 23 octobre. Base mensuelle : H/L/C de septembre. Les niveaux Forex peuvent varier de quelques pips selon le courtier et l’heure de clôture.

À surveiller

  • Lundi 26 octobre : agenda macro léger ; réactions possibles à la décision de Moody’s sur la France et aux développements géopolitiques du week-end.
  • Mardi 27 octobre : enquête de la BCE sur le crédit bancaire et confiance des consommateurs américains.
  • Mercredi 28 octobre : décisions de la Réserve fédérale, de la Banque du Canada et de la RBNZ.
  • Jeudi 29 octobre : décision de la BCE, PIB américain du troisième trimestre et inflation PCE.
  • Vendredi 30 octobre : PIB de l’Allemagne et de la zone euro, inflation allemande et décision de la Banque du Japon.

Scénario haussier — conditionnel

Une reprise de 1,1203, puis une clôture au-dessus de 1,1210–1,1211, ouvrirait la voie vers 1,1220–1,1228. Une cassure confirmée de 1,1228 permettrait de viser la confluence 1,1243–1,1245, puis 1,1262.

Scénario baissier — conditionnel

Un rejet sous 1,1203–1,1211 suivi d’une cassure de 1,1186–1,1178 renforcerait la tendance baissière vers 1,1162–1,1161. Sous cette confluence, les objectifs suivants seraient 1,1136–1,1130, puis 1,1093.

Sources

Avertissement : cette analyse est fournie à titre informatif et pédagogique. Elle ne constitue ni un conseil financier, ni une recommandation d’achat ou de vente. Le trading sur devises comporte un risque de perte en capital.

samedi 17 octobre 2026

EUR/USD au 17 octobre 2026 — Analyse avec TM RSI Evolution Scanner MT4

Analyse du 17 octobre 2026 fondée sur trois captures de TM RSI Evolution Scanner MT4 version 1.2. Le cours Bid commun affiché est de 1,12381. Les heures des signaux sont celles du serveur du courtier. Cette lecture décrit les données des captures, pas une cotation en temps réel.

L’EUR/USD présente un rebond suivi en M15, H4 et D1, alors que les derniers signaux M30, H1 et W1 restent vendeurs. Le scanner montre ainsi des mouvements de sens opposés, intervenus à des dates différentes. Tous les suivis sont favorables au moment du relevé, mais cela ne signifie ni que toutes les unités de temps prévoient une hausse, ni que sept opérations rentables ont été exécutées.

Les signaux observés

Les sept unités actives sont M15, M30, H1, H4, D1, W1 et MN1. M1 et M5 sont désactivées : aucune conclusion ne peut être tirée pour ces deux horizons.

UTSignal suiviDate et heure serveurPrix du signalRSI au signalRSI dernière clôture
M15ACHAT16/10/2026 19:151,1223929,753,5
M30VENTE16/10/2026 13:001,1254070,950,2
H1VENTE16/10/2026 13:001,1254070,053,8
H4ACHAT05/10/2026 08:001,1182323,753,8
D1ACHAT15/10/2026 00:001,1156127,237,5
W1VENTE29/06/2025 00:001,1714672,934,2
MN1ACHAT01/08/2022 00:001,0225628,749,1

Attention au libellé de zone : « RSI en SURVENTE » ou « RSI en SURACHAT » rappelle la condition ayant déclenché le signal. Il ne signifie pas que le RSI se trouve encore dans cette zone. Par exemple, le signal d’achat M15 provient d’un RSI à 29,7, tandis que le RSI de sa dernière bougie clôturée est maintenant à 53,5.

Ce que le prix a fait depuis chaque signal

UTPoints MT4Équivalent en pipsVariation orientéeBougies écoulées
M15+142+14,2+0,127 %18
M30+159+15,9+0,141 %21
H1+159+15,9+0,141 %10
H4+558+55,8+0,499 %57
D1+820+82,0+0,735 %1
W1+4 765+476,5+4,068 %67
MN1+10 125+1 012,5+9,902 %50

La cotation affichée comporte cinq décimales : 10 points MT4 correspondent ici à 1 pip. Toutes les lignes sont marquées FAVORABLE. Pour un achat, le scanner soustrait le prix du signal du Bid actuel ; pour une vente, il fait l’inverse. Les pourcentages expriment cette variation orientée par rapport au prix du signal.

Ainsi, l’achat M15 est suivi depuis 1,12239 jusqu’à 1,12381 : +0,00142, soit +14,2 pips. La vente H1 est suivie depuis 1,12540 jusqu’à 1,12381 : la baisse de 0,00159 représente +15,9 pips dans le sens vendeur. Ces deux observations sont compatibles, car le cours actuel se trouve entre leurs deux prix de départ.

Ces écarts ne sont pas des gains encaissés. Ils ne tiennent compte ni d’un volume, ni des frais, ni du parcours intermédiaire du cours. Il ne faut pas les additionner : M30 et H1 suivent notamment le même prix et la même date de départ, et plusieurs horizons décrivent des portions qui se recouvrent du mouvement de l’EUR/USD.

Un rebond récent face à des références vendeuses

M15 un rebond après la survente

Le dernier signal d’achat M15 date du 16 octobre à 19:15, à 1,12239. Le RSI est passé de 29,7 au signal à 53,5 sur la dernière clôture. Le rebond mesuré est donc favorable et le RSI a quitté la survente. Cela décrit une amélioration depuis le signal ; cela ne démontre pas, à lui seul, une tendance haussière durable.

M30 et H1 la baisse depuis 1,12540 reste visible

Les deux derniers signaux vendeurs datent du 16 octobre à 13:00, avec un prix de départ identique de 1,12540. Les RSI de départ atteignaient respectivement 70,9 et environ 70,0. Au relevé, les RSI de dernière clôture sont de 50,2 en M30 et de 53,8 en H1 : ils ne sont plus en surachat. Le prix reste toutefois inférieur au prix initial, d’où le statut favorable des ventes suivies.

Le signal d’achat M15 est donc plus récent que ces signaux vendeurs. Il peut correspondre à un rebond au sein de la baisse déjà mesurée sur M30 et H1, sans effacer cette dernière.

H4 et D1 des rebonds mesurés sur des points de départ différents

Le H4 suit un achat du 5 octobre à 1,11823 : l’écart est de +55,8 pips, avec un RSI de dernière clôture à 53,8. Le D1 suit un achat daté du 15 octobre à 00:00, à 1,11561 : l’écart atteint +82 pips, mais le RSI journalier n’est encore qu’à 37,5. Le journalier est sorti de la survente sans avoir repris le niveau médian de 50.

Cette combinaison est compatible avec une récupération du cours, encore incomplète du point de vue du momentum journalier. Le signal H4 plus ancien ne permet pas de supposer que le mouvement s’est effectué sans baisse intermédiaire.

W1 et MN1 des mémoires longues à replacer dans le temps

Le signal vendeur hebdomadaire remonte au 29 juin 2025, à 1,17146. Il affiche +476,5 pips dans le sens vendeur et un RSI de dernière clôture à 34,2. C’est une référence ancienne : le scanner ne donne pas ici un nouveau signal de vente.

Le signal acheteur mensuel remonte au 1er août 2022, à 1,02256. Il affiche +1 012,5 pips, avec un RSI à 49,1 sur la dernière clôture. L’euro reste au-dessus de ce point de départ très ancien, tout en étant sous la référence vendeuse hebdomadaire. Ces deux constats peuvent coexister et ne déterminent pas le prochain mouvement.

Les 67 bougies W1 et les 50 bougies MN1 affichées sont des compteurs de bougies clôturées, pas des nombres de jours. Les RSI de dernière clôture proviennent aussi de périodes différentes : une clôture hebdomadaire ou mensuelle ne correspond pas au même instant qu’une clôture M15.

Les prix de référence à surveiller

PrixOrigine dans le scannerUtilité pour la lecture
1,12540Signaux vendeurs M30 et H1Un Bid au-dessus rendrait leur écart théorique négatif, si ces signaux restent ceux qui sont suivis.
1,12381Bid affiché sur les capturesPoint d’observation de cette analyse, pas un support ou une résistance démontré.
1,12239Signal acheteur M15Un Bid en dessous rendrait cet écart acheteur négatif, si le signal reste inchangé.
1,11823Signal acheteur H4Ancienne référence du rebond H4.
1,11561Signal acheteur D1Ancienne référence du rebond journalier.

Ces prix proviennent des signaux. Le scanner ne les valide pas comme supports, résistances, stops ou objectifs. Au prix initial, l’écart est nul ; le passage d’un statut à l’autre dépend également du paramètre NeutralPoints. Les paramètres détaillés ne sont pas visibles sur les captures.

Deux lectures conditionnelles pour les prochaines séances

Poursuite du rebond : si le cours reste au-dessus de 1,12239 puis reprend 1,12540, le rebond M15 gagnerait en portée. Une progression du RSI journalier vers puis au-dessus de 50 renforcerait la lecture d’une amélioration du momentum D1. Il faudrait confirmer ce mouvement sur de nouvelles bougies clôturées et sur la structure du prix. Aucun objectif supplémentaire ne peut être déduit des seules captures.

Essoufflement du rebond : si le cours échoue sous 1,12540 puis repasse sous 1,12239, l’avantage mesuré depuis l’achat M15 serait effacé, à signal inchangé. Si la faiblesse se prolonge, 1,11823 et 1,11561 resteraient des références historiques pour suivre les achats H4 et D1 ; ce ne seraient pas des objectifs automatiquement annoncés.

Tout nouveau signal peut remplacer le précédent sur son unité de temps et modifier cette grille de lecture. Le scénario doit donc être réévalué après actualisation du panneau.

Ce que cette observation permet de conclure

Le scanner aide à répondre à une question précise : depuis le dernier signal RSI de chaque horizon, le prix a-t-il évolué dans le sens suivi ? Dans cet instantané, la réponse est favorable sur les sept lignes. La lecture la plus utile reste toutefois leur chronologie : un rebond récent en M15, une baisse encore mesurée depuis les signaux vendeurs M30 et H1, et des références plus longues en H4, D1, W1 et MN1.

Ce relevé ne mesure pas un taux de réussite. Il ne montre ni tous les signaux antérieurs, ni le risque maximal subi, ni les résultats d’une stratégie avec entrées et sorties. Le RSI peut rester longtemps en zone extrême, comme le rappelle le guide pédagogique RSI de Fidelity.

Découvrir l’outil : TM RSI Evolution Scanner MT4 version 1.2 et son mode d’emploi. Le programme affiche des signaux et leur suivi ; il ne passe aucun ordre.

Source des données : trois captures du scanner prises le 17 octobre 2026 vers 18:19, pages 1 à 3 du panneau. Les cours, dates, RSI et compteurs sont retranscrits tels qu’affichés. Les interprétations et les scénarios sont ceux de TM Bourse. Aucun autre flux de cotation n’est substitué à celui du courtier.

Avertissement : analyse pédagogique fondée sur un instantané historique, sans conseil financier personnalisé ni garantie de résultat. Les variations affichées sont théoriques et hors frais. Toute décision doit tenir compte du risque, des conditions d’exécution et de données actualisées.


lundi 26 octobre 2026

Flash marchés — Anthropic rend public son dossier d’introduction en Bourse — 26 octobre 2026, 16 h 07 (Europe/Paris)

TM Bourse — 26 octobre 2026, 16 h 07, heure de Paris. Le dossier public d’Anthropic ajoute un nouveau test au financement de l’intelligence artificielle, après les annonces de Meta et SpaceX déjà traitées.

Ce qui est confirmé

Dans son communiqué officiel daté du 26 octobre, Anthropic confirme le dépôt d’un formulaire S-1 auprès de la SEC, le régulateur américain des marchés. Ce document présente une entreprise, ses comptes et ses risques avant une IPO, ou introduction en Bourse. Le groupe vise le Nasdaq Global Select Market sous le symbole ANT.

Le nombre d’actions et la fourchette de prix restent indéterminés. L’enregistrement n’est pas encore effectif, précise le communiqué. Il ne s’agit donc ni d’une cotation commencée ni d’argent déjà encaissé. Le communiqué ne donne pas d’heure ; Reuters rapporte le dépôt le 26 octobre à 13 h 05 UTC, soit 14 h 05 à Paris, avec confirmation indépendante par AP le même jour.

Reuters relève environ 16,3 milliards de dollars de revenus et 80,7 milliards de perte nette au premier semestre 2026, cette dernière provenant largement de la réévaluation comptable d’obligations convertibles en actions. Ces chiffres avaient déjà été rapportés avant aujourd’hui : la nouveauté est la publication du dossier. Une perte comptable ne mesure pas directement la trésorerie consommée ; il faut examiner séparément les dépenses et flux de liquidités.

Nasdaq et S&P 500 : deux lectures possibles

Financement → investissements → revenus des fournisseurs et confiance. Si l’opération aboutit dans de bonnes conditions, elle pourrait aider Anthropic à financer son développement et améliorer la visibilité de certains fournisseurs. Une demande solide pour ses actions pourrait aussi conforter les valorisations du secteur. Cela concerne potentiellement les grandes valeurs technologiques du Nasdaq et du S&P 500, sans garantir des commandes ni des bénéfices supplémentaires.

Le facteur contraire : un prix décevant, un calendrier repoussé ou une demande insuffisante pourraient accentuer les doutes sur la rentabilité des investissements d’IA. Des investisseurs pourraient aussi vendre d’autres titres pour financer leur participation. Ce sont des scénarios ; un dépôt S-1 ne provoque pas automatiquement une hausse ou une baisse des indices. Une cotation sur le Nasdaq ne signifie pas davantage une entrée immédiate dans ses grands indices.

EUR/USD et Europe : un canal indirect

Une future souscription internationale pourrait créer des achats de dollars si les investisseurs convertissent effectivement des euros et ne couvrent pas cette exposition. Elle pourrait alors peser sur EUR/USD. Mais ils peuvent déjà détenir des dollars ou vendre d’autres actifs américains : le montant futur d’une IPO ne permet pas de prévoir mécaniquement le change. Le différentiel attendu de taux Fed/BCE, le pétrole et la confiance européenne restent des facteurs contraires.

Pour le CAC 40, le DAX et l’Euro Stoxx 50, la transmission éventuelle passerait par les fournisseurs exposés aux infrastructures et par la confiance envers la technologie. Elle serait sectorielle, dépendante des contrats et des marges, sans bénéfice automatique pour tous les groupes.

Réaction constatée et confirmations à rechercher

Aucun cours boursier d’Anthropic n’est présenté ici : le projet d’introduction reste en préparation. Ce flash n’attribue pas non plus un mouvement des indices à cette seule annonce.

À court terme, dans les prochains jours ou semaines : surveiller les mises à jour du dossier, le prix, la taille et la réalisation effective de l’offre. Des conditions solides renforceraient le scénario favorable ; report ou réduction importante l’affaibliraient. Sur plusieurs trimestres : la conversion des investissements en revenus puis en trésorerie déterminera davantage la solidité économique du projet que le seul montant levé.

Sources datées ci-dessus ; mécanismes et scénarios conditionnels à visée pédagogique. Les valorisations spéculatives et montants non arrêtés ne sont pas présentés comme acquis.

jeudi 22 octobre 2026

Analyse fondamentale — 22 octobre 2026, matin : dette française, pétrole et conséquences pour l’euro

TM Bourse · Analyse fondamentale · Jeudi 22 octobre 2026 · Édition du matin

Pourquoi une manifestation, une attaque contre une installation pétrolière ou un résultat d’entreprise peuvent-ils modifier le cours de l’euro ? Parce que les marchés réévaluent leurs attentes de croissance, de taux et de risque. Cette édition distingue les faits rapportés des scénarios que nous en déduisons.

Le fil conducteur : suivre simultanément le risque budgétaire européen, le coût de l’énergie et la capacité des entreprises à préserver leurs bénéfices. Un facteur défavorable peut être compensé par un autre ; aucune nouvelle ne donne, à elle seule, une direction certaine à l’EUR/USD.

1. France : comment les tensions sociales arrivent jusqu’aux marchés

Faits vérifiés. Le dossier Reuters actualisé le 21 octobre documente les manifestations et violences du week-end, notamment celles du 17 octobre 2026, sur fond de coût de la vie et de difficultés des services publics. Il décrit des marges budgétaires limitées. Il s’agit donc d’un événement antérieur dont on suit aujourd’hui les conséquences, et non d’une nouvelle manifestation annoncée ce matin. Source : Reuters, 19–21 octobre.

Notre lecture économique. Une mobilisation prolongée peut gêner commerces et transports, puis ralentir les recettes et créer des dépenses supplémentaires. Si les investisseurs doutent de la capacité à financer ces dépenses, ils peuvent demander une rémunération supérieure pour prêter à l’État. L’effet passe alors du conflit social au financement de l’économie.

Reuters Breakingviews situe le rendement français à dix ans autour de 5 %, avec plus de 150 points de base d’écart par rapport à l’Allemagne. Cette estimation est un repère de contexte, pas une cotation en temps réel. Source : Reuters Breakingviews, 22 octobre.

Pour comprendre : le spread est cet écart de rendement. Cent points de base représentent un point de pourcentage. Un taux qui monte parce que le risque augmente n’a pas le même sens qu’un taux qui monte grâce à une croissance plus forte.

Conséquences possibles, pas automatiques : une défiance persistante peut peser sur le CAC 40, en particulier les entreprises exposées à la demande française ou au financement. L’EUR/USD serait davantage concerné si l’inquiétude s’étendait à la zone euro. À l’inverse, une détente du spread et une solution politique crédible pourraient réduire cette pression. Le chiffre absolu du rendement français ne suffit pas : il faut comparer son évolution à celle des autres pays.

2. Moyen-Orient : du pétrole aux devises

La nouvelle du matin. Reuters rapporte de nouvelles attaques houthies en Arabie saoudite et des craintes sur l’approvisionnement. À 6 h 42, heure de Paris, le contrat à terme Brent était indiqué à 110,75 dollars, en hausse de 1,77 %. Ce prix est horodaté, non actualisé en continu. Source : Reuters, 22 octobre.

Le mécanisme. Une énergie durablement chère augmente les coûts des entreprises et réduit le pouvoir d’achat. Elle peut entretenir l’inflation tout en freinant l’activité : c’est le risque de stagflation. Pour une banque centrale, le choix devient difficile : relever les taux pour contenir les prix peut accentuer le ralentissement.

Application aux marchés. Pour l’euro, une facture énergétique plus lourde peut devenir défavorable si elle dégrade les perspectives européennes relativement à celles des États-Unis. Pour le DAX et l’Euro Stoxx 50, il faut surveiller les marges industrielles ; pour le CAC 40, les effets diffèrent entre producteurs d’énergie et consommateurs de carburant. Une désescalade accompagnée d’une baisse durable du pétrole affaiblirait ce scénario de pression.

3. Wall Street : les bénéfices peuvent contrebalancer les inquiétudes

Réaction observée. AP rapporte pour mercredi 21 octobre une progression de 0,6 % du S&P 500, de 0,7 % du Dow Jones et de 1,1 % du Nasdaq Composite, sur fond de résultats d’entreprises favorables. Le Nasdaq Composite ne doit pas être confondu avec le Nasdaq 100. Source : AP, 22 octobre.

Pourquoi c’est important. Une entreprise vaut aussi par les bénéfices qu’elle peut produire. Des perspectives meilleures peuvent soutenir les actions malgré un environnement difficile. Mais des taux élevés renchérissent les emprunts et réduisent la valeur actuelle des bénéfices futurs : les sociétés dont la valorisation repose sur une forte croissance lointaine peuvent y être sensibles.

En Europe, Reuters signalait le 20 octobre une prévision LSEG de croissance annuelle des bénéfices du STOXX 600 de 20,7 % au troisième trimestre. C’est une attente d’analystes, pas un résultat déjà acquis. Source : Reuters, 20 octobre. Notre point de contrôle sera donc la qualité des perspectives, au-delà du bénéfice passé.

4. EUR/USD et principales devises : raisonner par comparaison

Repère officiel : le taux de référence BCE du 21 octobre est de 1 euro pour 1,1234 dollar. C’est un taux de référence daté, pas le cours négociable du jeudi matin. Source : BCE.

Reuters décrit ce 22 octobre des changes attentistes avant plusieurs réunions de banques centrales la semaine suivante, avec un soutien récent à la livre, au dollar canadien et au dollar australien. Les anticipations de taux restent des anticipations et peuvent changer. Source : Reuters, 22 octobre.

Au Royaume-Uni, les chiffres publiés mercredi indiquent une inflation annuelle de septembre à 3,5 %, après 3,1 % en août, selon l’ONS cité par AP. Source : AP, données du 21 octobre. Une inflation supérieure aux attentes peut soutenir la livre si elle entraîne des anticipations de taux plus élevés ; ce soutien peut disparaître si le risque de récession devient prépondérant.

MarchéScénario économique à surveillerCe qui peut le contrarier
EUR/USDRisque européen accru et énergie chère : pression possible sur l’euro.Détente politique ou énergétique, ou perspectives américaines moins favorables.
EUR/CHFUn stress spécifiquement européen peut favoriser la recherche de sécurité en francs suisses.Apaisement du risque et réactions de la Banque nationale suisse.
USD/JPYLe différentiel de taux compte, ainsi que les mouvements de réduction du risque.Coût énergétique du Japon et changement d’anticipations monétaires : le yen n’est pas un refuge automatique.
USD/CADUn pétrole cher peut soutenir les revenus canadiens et le CAD.Une aversion mondiale au risque peut simultanément soutenir le dollar américain.
AUD/USDLe taux attendu en Australie et les perspectives de demande asiatique sont deux moteurs à comparer.Une dégradation de la croissance mondiale peut dominer l’effet des taux.

Ce tableau présente notre grille d’analyse conditionnelle ; il ne décrit pas des mouvements déjà constatés sur toutes ces paires.

5. Les confirmations à rechercher aujourd’hui

  • Avant et après l’ouverture européenne : comparer CAC 40, DAX et Euro Stoxx 50, puis observer si l’écart de rendement France–Allemagne se détend ou se creuse.
  • Énergie : distinguer une pointe de prix passagère d’une perturbation durable des approvisionnements.
  • Actions : vérifier si la hausse repose sur quelques grandes sociétés ou s’étend à davantage de secteurs.

Le rendez-vous de notation de la France par Moody’s est attendu le 23 octobre, selon la note matinale Reuters ; une dégradation n’est pas acquise. Cette même note cite notamment Barclays, Lockheed Martin, Blackstone et Dow parmi les résultats à suivre jeudi. Source : Reuters, 22 octobre, publication initiale à 6 h 33 heure de Paris.

Comment utiliser cette analyse : formuler une hypothèse, puis chercher ses confirmations sur plusieurs marchés. Si les obligations se stabilisent et que l’euro résiste, il faut revoir une hypothèse trop pessimiste ; si le stress s’étend, il faut examiner ce qui a réellement changé. L’analyse fondamentale aide à comprendre les raisons possibles d’un mouvement ; elle ne fournit pas une certitude sur son amplitude ni son calendrier.

Analyse pédagogique TM Bourse. Les faits sont sourcés ; les mécanismes et scénarios sont notre interprétation. Les cours mentionnés sont des observations datées. Ce contenu ne constitue pas un conseil personnalisé en investissement.


vendredi 30 octobre 2026

Flash marchés — Enquête BCE : les prévisionnistes relèvent leurs anticipations d’inflation — 30 octobre 2026, 11 h 02 (Europe/Paris)

Point vérifié le 30 octobre 2026 à 11 h 02, heure de Paris. L’enquête SPF publiée aujourd’hui par la BCE relève les anticipations d’inflation des professionnels interrogés.

Le fait nouveau : une révision des prévisions, pas une décision monétaire

Inflation harmonisée moyenne attendue : 3,0 % pour 2026 contre 2,7 % auparavant ; 2,6 % pour 2027 contre 2,2 %. Pour 2028 et à long terme, elle reste à 2 %. L’énergie explique principalement les révisions.

Méthode : 52 réponses recueillies du 2 au 7 octobre, donc avant les annonces du 29 octobre et les statistiques de ce matin. Ces prévisions d’experts sont distinctes des projections des services de la BCE. L’IPCH est l’indice harmonisé de comparaison des prix européens.

Source primaire : BCE, SPF T4 2026, publié le 30 octobre ; Reuters, 30 octobre à 9 h 13 UTC / 10 h 13 Paris.

Prévisions annuelles SPF d’inflation : 2026, de 2,7 à 3,0 pour cent ; 2027, de 2,2 à 2,6 ; 2028, maintien à 2,0.
Prévisions moyennes annuelles, pas des prix constatés. Source : BCE, 30 octobre 2026 ; valeurs antérieures reconstituées à partir des révisions publiées.

EUR/USD : le canal des taux peut s’opposer au canal de la croissance

Scénario conditionnel : si les investisseurs jugent l’inflation plus persistante, ils peuvent anticiper des taux européens plus élevés ou maintenus élevés plus longtemps. Si l’écart de rendement évolue en faveur des placements en euros par rapport aux placements en dollars, cela peut soutenir EUR/USD. Cet écart est la différence entre les rémunérations offertes par deux obligations comparables.

Facteurs contraires : une énergie chère réduit aussi le pouvoir d’achat et les marges des entreprises. Si la crainte d’un ralentissement domine, l’euro peut rester fragile. Des rendements américains en hausse ou une demande de sécurité en dollars peuvent également neutraliser le soutien des taux européens. Le maintien des anticipations de long terme à 2 % limite par ailleurs la lecture d’un dérapage généralisé. Aucune hausse de taux en décembre n’est rendue certaine par ce sondage.

Indices : financement et profits ne réagissent pas de la même façon

Pour le CAC 40, le DAX et l’Euro Stoxx 50, des coûts de financement élevés peuvent freiner l’investissement et la valeur accordée aux bénéfices futurs. L’exposition à l’énergie et la capacité à répercuter les coûts différencient les entreprises. Des recettes résistantes ou une détente énergétique peuvent amortir la pression.

Pour le S&P 500 et le Nasdaq, l’effet est indirect : taux mondiaux, euro-dollar, débouchés européens. Une enquête européenne ne détermine pas à elle seule leur direction, ni celle de GBP, JPY, CHF, CAD ou AUD.

Ce qui est observé, ce qui reste à confirmer

Réaction constatée : les sources consultées ne fournissent pas de mouvement chiffré d’EUR/USD ou des indices isolant l’effet de cette publication. Un cours relevé avant sa diffusion ou une baisse générale des actions ne démontrent pas cette causalité.

Sur les prochaines heures et séances : une hausse relative des rendements européens accompagnée d’un euro plus ferme conforterait le canal des taux. L’absence de cette combinaison ou des indicateurs d’activité plus faibles le contredirait. Sur plusieurs mois : observer les prix énergétiques, les salaires et la diffusion des coûts aux services. Des révisions baissières lors des prochaines enquêtes affaibliraient l’hypothèse de persistance.

Analyse pédagogique de scénarios conditionnels ; prévisions d’enquête, décisions monétaires et inflation réalisée sont des objets distincts.